Százalék és pénzügyi számítások
A százalékos alap azonosításától a kamatig jutunk; minden változásnál megmondjuk, melyik összegre számolunk.
Részletes leckék és gyakorlópéldák (6) →
Alapfogalmak, példákkal
Arány
Az arány két mennyiséget hasonlít össze. Ha részekre osztunk egy egészet, az arányrészek összege adja a felosztás alapját.
A 2 : 3 arányú 25 fős csoportban egy arányrész 5 fő, így a két létszám 10 és 15.
Százalék és alap
A p% p századrészt jelent. Az alap a 100%-nak tekintett mennyiség; a százalékérték ennek adott része.
8000 Ft 15%-a 8000 · 0,15 = 1200 Ft.
Egymás utáni változások
A második változás általában már az első után kapott értékhez viszonyít. Emiatt az azonos százalékú csökkentés és növelés nem állítja vissza az eredeti értéket.
100 Ft 20%-os csökkentés után 80 Ft; ennek 20%-os növelése 96 Ft.
Egyszerű és kamatos kamat
Egyszerű kamatnál minden időszakban a kezdőtőkére, kamatos kamatnál a már kamattal növelt összegre számítunk. A modell feltételeit, díjait és időegységét külön kell kezelni.
100 000 Ft évi 3%-os kamatos kamattal két év után 100 000 · 1,03² = 106 090 Ft, ha nincs más díj vagy befizetés.
A lecke végére: A százalék alapját megnevezed, és az arányt a teljes mennyiséghez kapcsolod.
Értsd meg az összefüggést!
A százalék századrészt jelent. A 20% önmagában arány, a mennyiséghez kell tudni, minek a húsz százaléka.
Ugyanaz a százalék nagyobb alapból nagyobb értéket ad. A kedvezmény összege és az új ár külön mennyiség.
Visszaszámításnál azt vizsgáld, a megadott érték hány százaléka az eredetinek. Ha a kedvezményes ár az eredeti 80%-a, akkor osztani kell 0,8-del.
A kedvezményes árat húsz százalékkal megnövelve más alapból számolnál, ezért nem kapnád vissza a kiindulást.
Arányos felosztásnál az aránytagok összege adja az összes arányrészt. A 2:3 arány nem azt jelenti, hogy az egyik csoport az egész kétharmada.
Összesen öt rész van: az első csoport kétötöd, a második háromötöd.
Nézzük meg egy példán!
Egymás utáni változások
| Állapot | Szorzó | Összeg |
|---|---|---|
| Kezdőösszeg | — | 10 000 Ft |
| 20% növekedés | × 1,2 | 12 000 Ft |
| 20% csökkenés | × 0,8 | 9600 Ft |
A legfontosabb szabályok
- Döntsd el, melyik mennyiség a 100%.
- Egymás utáni százalékos változásokat szorzótényezőkkel számolj.
- Visszaszámításnál az új értéket a szorzótényezővel oszd.
Mintapélda és megoldás lépésről lépésre
Feladat: egy 8000 Ft-os táska 15%-kal olcsóbb lett.
1. A kedvezmény 8000 · 0,15 = 1200 Ft.
2. Az új ár 8000 − 1200 = 6800 Ft.
3. Másik út: 8000 · 0,85 = 6800 Ft.
Részletes magyarázatok és példák
01Alap, százalékláb és százalékérték+
5000 Ft 20%-ánál az alap 5000 Ft, a százalékláb 20%, a százalékérték 1000 Ft. Számolás: 5000 · 20/100.
Ha a részt és az egészet ismered, a százalékláb 100 · rész/egész, nem pedig a két szám különbsége.
02Növekedés és csökkenés+
20%-os növekedéskor az eredeti 100%-hoz 20% adódik: 1,2-szeres értéket kapunk. 20%-os csökkenéskor 0,8-del szorzunk. Az 5000 Ft-os ár 20%-os engedménnyel 4000 Ft; a kedvezmény összege 1000 Ft.
03Visszaszámítás+
Visszaszámításnál az új értéket elosztjuk a változás szorzójával. Ha a 20%-kal csökkentett ár 4000 Ft, az eredeti 4000/0,8 = 5000 Ft.
Nem 20%-ot kell hozzáadni az új árhoz.
04Egymást követő százalékos változások+
Az egymást követő változások szorzói összeszorzódnak. 10% emelés és 10% csökkentés után 1,1 · 0,9 = 0,99-szeres érték marad, vagyis 1%-kal kevesebb az eredetinél. A második változás alapja már az első után kapott mennyiség.
05Kamat, kedvezmény és pénzügyi alkalmazások+
Kamatos kamatnál a korábbi kamat is kamatozik: Kₙ = K₀(1+p/100)ⁿ, állandó éves p mellett. Egyszerű kamatnál mindig a kezdőtőke kamatozik.
Egyenes arányosságnál a hányados, fordított arányosságnál a szorzat állandó; ezeket ne keverd a százalékos változással.
A három alapfeladat
Százalékérték: mennyi az alap p%-a? Alap: minek a p%-a a megadott érték?
Százalékláb: a rész hány százaléka az egésznek? Mindig előbb nevezd meg, melyik mennyiség jelenti a 100%-ot.
A pénzügyi modell ellenőrzése
Kamatos kamatnál Tₙ = T₀(1 + r)ⁿ, ahol r az időszakonkénti kamatláb tizedes alakban. Az éves kamat és az években számolt n egyezzen; havi jóváírásnál a feltételek szerint más időlépés kell.
A díj, adó és új befizetés módosítja a modellt. Inflációnál a vásárlóerőt az árváltozáshoz viszonyítjuk: 5%-os névleges növekedés és 5%-os árszintnövekedés ebben az egyszerű modellben azonos vásárlóerőt hagy.
A százalékpont és százalék is külön fogalom: 4%-ról 6%-ra emelés 2 százalékpont, relatíve 50%-os növekedés.
Lépésről lépésre, részletesen
Százalék, kamatos kamat, járadék és hiteltörlesztés+
- Változásokhoz szorzótényezőt használni.
- Befizetés és kamatozás időrendjét rögzíteni.
p%-os növekedés szorzója 1+p/100, csökkenésé 1−p/100. Több egymás utáni változás szorzói összeszorzódnak.
Kamatos kamatnál Kₙ=K₀qⁿ; az egyszerű kamatnál csak az eredeti tőke kamatozik. Éves és havi ráta csak az adott modell szerinti átváltással helyettesíthető.
Rendszeres befizetés
n időszak végén azonos B összeg befizetése és időszakonkénti q kamatszorzó esetén az utolsó befizetés nem kamatozik: V=B(1+q+…+qⁿ⁻¹)=B(qⁿ−1)/(q−1). Időszak eleji befizetésnél az egész eredmény q-val szorzódik.
A q=1 eset V=nB.
Törlesztés és értelmezés
L hitel időszak végi azonos T törlesztése mellett az egyenleg rekurziója Lₖ=qLₖ₋₁−T. Lₙ=0-ból T=Lqⁿ(q−1)/(qⁿ−1).
A valós hitelköltség díjakat és feltételeket is tartalmazhat: a modellben megadott kamat nem automatikusan THM. Inflációnál reálváltozás szorzója a névleges szorzó osztva az árszínvonal szorzójával.
Kidolgozott példa
Minden év végén 10 000 Ft-ot teszünk be, évi 10% kamat mellett három évig. Mennyi van közvetlenül a harmadik befizetés után?
Az első befizetés kétszer, a második egyszer, a harmadik még nem kamatozott.
V=10 000(1,1²+1,1+1)=10 000·3,31=33 100 Ft.
Év eleji befizetésnél 36 410 Ft lenne; az időrend megváltoztatja a választ.
- A százalékos változásokat különböző alapokon nem adhatod egyszerűen össze.
Próbáld ki önállóan!
Egyenes és fordított arányosság definícióval és grafikonnal+
- Arányosságot az állandó hányadosból vagy szorzatból felismerni.
- A két alapgrafikont értelmezni.
- Valós helyzetben a modell feltételeit ellenőrizni.
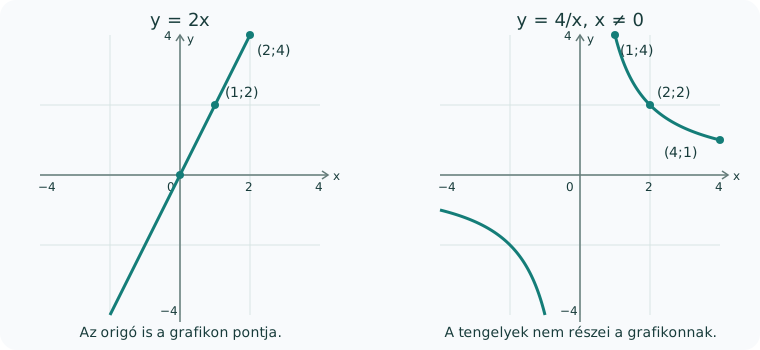
Egyenes arányosságnál y=kx, így x≠0 mellett y/x=k állandó. Grafikonja origón átmenő egyenes.
Fordított arányosságnál y=k/x, k≠0, x≠0, így xy=k állandó. Grafikonja hiperbola, két külön ággal; sem x=0-nál, sem y=0-nál nincs pontja.
Grafikus jelentés
y=2x esetén (−1;−2),(0;0),(1;2),(2;4) egy egyenesen áll. y=4/x esetén (1;4),(2;2),(4;1) az első síknegyedben, a hozzájuk tartozó negatív koordinátapárok a harmadikban vannak. k<0-nál a hiperbola a második és negyedik síknegyedbe kerül. Az ábrán az összehasonlíthatóság kedvéért mindkét tengely azonos léptékű.
Gyakorlati egyenes arányosság
Állandó 450 Ft/kg árnál az y ár az x tömeg 450-szerese. Kétszeres tömeg kétszeres ár.
Ha emellett minden rendeléshez 500 Ft csomagolás jár, y=450x+500 már nem egyenes arányosság: a grafikon nem az origón megy át, és y/x változik. A lineáris kapcsolat nem mindig egyenes arányosság.
Gyakorlati fordított arányosság
Állandó 120 km úton t=120/v óra, v>0 km/h. Kétszeres sebesség fele menetidő, ha a távolság és a sebesség állandó.
Munkásoknál fordított arányosság csak azonos teljesítmény, megosztható munka és változatlan munkamennyiség mellett indokolt; a valós együttműködési veszteség eltéríthet.
Táblázat és ellenőrzés
Egyenes arányosságnál a nemnulla x-hez tartozó hányadosokat, fordítottnál a szorzatokat hasonlítjuk. x=1,2,4 és y=12,6,3 szorzatai mind 12, tehát fordított modellhez illenek. Három adatpont illeszkedése a teljes valós helyzetre csak akkor bizonyít modellhelyességet, ha a feltételeket is megvizsgáltuk.
Kidolgozott példa
Egy 120 km-es utat 60 km/h sebességgel 2 óra alatt teszünk meg. Mennyi az idő 80 km/h-nál, és milyen arányosságot használunk?
Az út állandó, a menetidő t=120/v; a sebesség és idő szorzata 120.
80 km/h mellett t=120/80=1,5 óra, azaz 1 óra 30 perc.
Ez fordított arányosság: a sebesség 4/3-szorosára nőtt, az idő 3/4-szeresére csökkent.
Ellenőrzés 80·1,5=120 km. A modellt egyenletes sebességre és megállás nélküli útra használtuk.
- A kifejezéshez tartozó változó és mértékegység maradjon ugyanaz.
- Az alapdíjas lineáris modellt ne nevezd egyenes arányosságnak.
Próbáld ki önállóan!
Százalékalap, százalékérték és változó alap+
- A három százalékmennyiséget megkülönböztetni.
- Fordított és egymás utáni változást értelmezni.
Az 1% a kijelölt alap századrésze. A alap és p százalékláb mellett a százalékérték V=A·p/100.
Ha A≠0, p=100V/A; ha p≠0, A=100V/p. A feladat előtt mondd meg, minek a százalékáról beszélsz.
Az alap nem mindig a legnagyobb megadott szám.
Három különböző kérdés
240 diák 15%-a 240·0,15=36 diák. Ha 36 diák az összes 15%-a, az összes 36/0,15=240.
Ha 240 diák közül 36 érintett, arányuk 36/240=0,15, vagyis 15%. A százalékláb mértékegység nélküli arány, a százalékérték az alap mértékegységét örökli.
Változás és visszaszámítás
p%-os növekedésnél az új érték A(1+p/100), csökkenésnél A(1−p/100). Ha egy 20%-kal leárazott termék 9600 Ft, a régi ár 9600/0,8=12000 Ft.
A 9600 Ft-hoz adott 20% csak 11520 Ft lenne; a visszatéréshez 25% emelés szükséges, mert az új alap kisebb.
Százalékpont és egymás utáni változás
Egy arány 20%-ról 25%-ra változása 5 százalékpont; az eredeti arányhoz mérten 25%-os relatív növekedés. Két egymás utáni változás szorzóit szorozzuk: 10% emelés és 10% csökkentés 1,1·0,9=0,99, összesen 1% csökkenés.
Különböző alapú százalékokat nem adunk össze.
Kidolgozott példa
Egy ár 25%-kal csökken, majd 20%-kal nő. A végső ár 18000 Ft.
Mennyi volt az eredeti ár, és mennyi az összes változás?
Az első szorzó 0,75, a második 1,2; együtt 0,9.
0,9A=18000, ezért A=20000 Ft. Az összes változás 10% csökkenés.
Ellenőrzés: 20000→15000→18000 Ft. Az 5 százalékpontos egyszerű különbség nem adja az árváltozást.
- Előbb azonosítsd a százalékalapot.
- A százalékpont és a relatív százalékos változás eltérő mennyiség.
Próbáld ki önállóan!
Sorozatalkalmazás és kamatos kamat minden ismeretlennel+
- A definíció feltételeit és a megengedett tartományt rögzíteni.
- Önálló megoldást adni és az eredményt ellenőrizni.
Díj és pénzmozgás nélkül Kₙ=K₀qⁿ, q=1+r>0; r az adott időszak rátája tizedestörtben. A tőke mértani sorozat.
Egyszerű kamatnál csak a kezdőtőke kamatozik. Időszak végén elérendő küszöbnél az egész n-et külön ellenőrizzük.
Négy adat és kivétel
100000 Ft évi 10%-kal két év alatt 121000 Ft. Visszafelé K₀=121000/1,1²=100000.
Ismeretlen ráta esetén q=√1,21=1,1, r=10%. 100000-ből 133100-hoz n=log(1,331)/log(1,1)=3. q=1-nél az összeg állandó: eltérő célhoz nincs időmegoldás, azonoshoz minden n jó.
Időegység és sorozatösszeg
Évi effektív 12%-hoz havi szorzó 1,12^(1/12), nem automatikusan 1,01. Havi tőkésítésű évi nominális 12% külön modellben havi 1%-ot jelenthet, éves szorzó 1,01¹².
Befizetések 10000,12000,…,32000 Ft kamat nélkül:12 számtani tag, összeg 252000 Ft. Több év végi tőkeállomány összege nem azonos a végső megtakarítással.
Kidolgozott példa
50000 Ft évente 5%-kal nő. Melyik év végén haladja meg először 60000 Ft-ot?
1,05ⁿ>1,2, n>log(1,2)/log(1,05)≈3,74.
Legkisebb egész n=4.
A harmadik évben 57881,25, a negyedikben 60775,3125 Ft; az első túllépés valóban 4.
- A ráta időegysége egyezzen az n időszakával.
- A kérdezett megfigyelési időre kerekíts.
Próbáld ki önállóan!
Gyűjtőjáradék és törlesztés az időrendből levezetve+
- A definíció feltételeit és a megengedett tartományt rögzíteni.
- Önálló megoldást adni és az eredményt ellenőrizni.
Állandó időszaki kamattal, egyenlő befizetésekkel, díjak nélkül számolunk. Az időszak végén befizetett összeg abban az időszakban még nem kamatozik.
Az idővonal a képlet része.
Gyűjtőjáradék
B időszak végi befizetés, n alkalom, q szorzó mellett V=B(qⁿ⁻¹+…+q+1)=B(qⁿ−1)/(q−1), q≠1. Időszak elején minden tétel egyszer többet kamatozik, így qV. q=1-nél nB.
Három év végi 10000 Ft, q=1,1:33100 Ft; év elején 36410 Ft.
Törlesztés levezetése
L₀=L, Lₖ=qLₖ₋₁−T. Két lépés L₂=q²L−T(q+1); n lépés Lₙ=qⁿL−T(qⁿ−1)/(q−1).
Lₙ=0-ból T=Lqⁿ(q−1)/(qⁿ−1), q≠1; q=1-nél T=L/n. 210000 Ft, q=1,1, n=2: T=121000 Ft. Első kamat 21000, tőkerész 100000, maradék 110000; második kamat 11000, a 121000 lezárja.
Kerekített részleteknél az utolsó egyenleget külön ellenőrizzük.
Kidolgozott példa
Három év végén 20000 Ft befizetés, q=1,1. Mennyi gyűlik össze, és mennyi év eleji befizetéssel?
A tételek 20000·1,1²,20000·1,1,20000.
Összeg 66200 Ft.
Év elején 1,1-szeres:72820 Ft; kamat nélkül mindkettő 60000.
- A most befizetett év végi tételt ne kamatoztasd visszamenőleg.
- q=1-nél külön képlet kell.
Próbáld ki önállóan!
Pénzügyi modell: díj, infláció és változó kamat+
- A definíció feltételeit és a megengedett tartományt rögzíteni.
- Önálló megoldást adni és az eredményt ellenőrizni.
A számolt hozam feltételes eredmény. Díj, infláció, kamatváltozás, veszteség lehetősége, hozzáférési idő és pénznem is számít.
E mesterséges adatokkal megadott feladatok a leírt feltételekre szólnak; egy végösszeg nem általános termékajánlás.
Díj és reálérték
100000 Ft egy évre: A 6% hozam, végén 2000 Ft díj; B 4%, díj nélkül. Mindkettő nettó 104000 Ft.
Induláskori A-díjjal 98000·1,06=103880 lenne. 5% hozam és 8% infláció mellett a reálszorzó 1,05/1,08≈0,97222;100000 Ft mai vásárlóereje 97222,22 Ft, mintegy 2,78% csökkenés. A százalékok kivonása csak közelítés.
Hitel és forgatókönyv
Lₖ=qₖLₖ₋₁−Tₖ modellben változó kamatnál a korábbi q nem garantált. 100000 Ft egy év végén visszafizetve 10%-kal 110000,15%-kal 115000 Ft díj nélkül. A THM a hitelköltségek összevetését segíti, nem automatikusan a szerződéses kamat; feltételek és törlesztési teher is számítanak.
Idegen pénznemben az árfolyam is változtatja a forintterhet.
Kidolgozott példa
100000 Ft egy év alatt 104000-re nő. 6% infláció mellett mennyi a mai vásárlóereje?
Névleges szorzó 1,04, árszínvonalé 1,06.
104000/1,06≈98113,21 Ft.
Reálszorzó ≈0,98113, mintegy 1,89% csökkenés a névleges növekedés mellett.
- A névleges növekedés nem feltétlen vásárlóerő-növekedés.
- A hozamot a díjakkal és feltételekkel együtt értelmezd.
Próbáld ki önállóan!
Egy újabb kidolgozott példa
Egy termék 20%-os kedvezménnyel 6400 Ft. Mennyi volt az eredeti ára?
A kedvezmény után az eredeti ár 80%-a marad. Ha az eredeti ár x, akkor 0,8x = 6400.
Az eredeti ár 6400/0,8 = 8000 Ft.
Ellenőrzés: 8000 Ft 20%-a 1600 Ft, és 8000 − 1600 = 6400 Ft.
Ellenőrizd, hogy megértetted!
1. kérdés
25 tanulót 2:3 arányban osztunk két csoportba. Hányan lesznek?
Megoldás és magyarázat
Összesen öt arányrész van, egy rész 25/5 = 5 fő. A két csoport 10 és 15 fős.
2. kérdés
100 000 Ft két évig évi 10%-os kamatos kamattal gyarapodik. Mennyi lesz, ha nincs díj vagy más befizetés?
Megoldás és magyarázat
121 000 Ft. Első év: 110 000 Ft.
Második évben ennek 10%-a 11 000 Ft kamat. Nem 120 000 Ft, mert a második évben már a kamat is kamatozik.